資材価格の高止まりや人件費の高騰が続く建築業界において、施主が直面する最も過酷なリスクが「施工中の工務店の倒産」です。人生最大の買い物であるマイホームの建築中に施工業者が破綻すれば、支払った前払金が戻らないばかりか、骨組みだけの状態で工事が完全にストップする悲劇に見舞われかねません。
こうした不測の事態から施主を守る防壁として機能するのが住宅完成保証制度です。しかし、制度の仕組みや実際の適用条件を正しく理解していないと、いざという時に十分な補償を受けられない危険性があります。万が一の倒産リスクからマイホームを守り抜くために知っておくべき補償内容、費用相場、そして契約前に確認すべきチェックポイントを詳しく解き明かします。
【倒産リスクの防波堤】住宅完成保証制度の仕組みと2つの保証タイプ
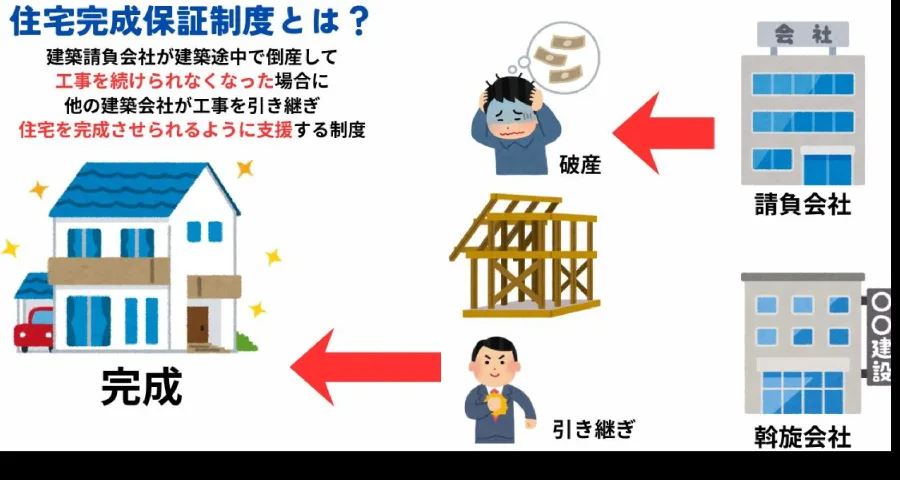
注文住宅を新築する際、工事請負契約から引き渡しまでの間に工務店が経営破綻した場合、未完成の建物を引き継いで完成させるための仕組みが住宅完成保証制度です。施主が被る経済的損害を最小限に抑え、マイホームを確実に手元へ届ける役割を果たします。
本制度を提供する代表的な機関には、住宅保証機構(まもりすまい完成保証)をはじめ、日本住宅保証検査機構のJIO完成サポート、ハウスプラス住宅保証などがあります。制度の骨子となる保証タイプは、大きく分けて以下の2系統が存在します。
- 履行保証タイプ(代替履行業者あっせん型):保証機構が倒産した工務店に代わる「引き継ぎ工務店(代替履行業者)」を選定し、残された工事を完工させる仕組み。工事の引き継ぎに伴って発生する履行保証の割増費用(追加人件費や仮設資材の再設置費用など)も一定枠内で補填されます。
- 損害補償タイプ(金銭補償型):すでに支払った着工金・中間金のうち、実際の工事進捗を上回る過払い分(前払金損害)や、増大した残工事費用の差額を金銭で支払う仕組みです。
民間信用調査機関のデータによると、中小建設業者の倒産件数は高水準で推移しており、地域密着型の中小工務店で建てる施主にとって、工務店の倒産リスクを想定したリスクヘッジは欠かせない防衛策となっています。
【混同厳禁】住宅瑕疵担保責任保険との決定的な違いとは?
家づくりを計画する施主が最も陥りやすい誤解が、「瑕疵保険に入っているから、倒産しても大丈夫」という思い込みです。法律で義務付けられている「住宅瑕疵担保責任保険」と、任意加入である「住宅完成保証制度」は、対象とするタイミングもリスクの内容も根本から異なります。
瑕疵保険は「引き渡し後10年間」に発覚した構造耐力上主要な部分の欠陥や雨漏りを補修するための保険であり、建築途中の倒産は一切補償されません。工事中に現場が放棄された場合に対応できるのは、住宅完成保証制度のみです。
また、住宅金融支援機構の【フラット35】などを利用してつなぎ融資を受ける場合でも、融資実行自体が工事の完工を保証するわけではありません。万が一の工事停止に備えるには、完成保証の有無が極めて大きな意味を持ちます。
【独自調査】住宅完成保証制度の費用相場と保証スペック
住宅完成保証制度を利用する際のコストや補償範囲について、主要保証機関の基準と実際の運用データを下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保証料(費用相場) | 工事請負金額の約0.3%〜1.0%前後(10万〜25万円程度) | 請負金額3,000万円で約10万〜20万円 | 建築総額から見れば極めてわずかな保険料。万が一の数百万円規模の損失を防ぐコストパフォーマンスは極めて高い。 |
| 前払金 保証限度額 | 請負金額の20%〜30%程度、または上限1,000万〜2,000万円 | 工事進捗を上回る過払い金を補填 | 過度な前払金(着工時に請負額の50%など)を要求された場合、限度額を超えた超過分は自己負担になるため注意が必要。 |
| 割増費用 補填枠 | 残工事請負金額の20%程度を上限に設定 | 残工事が1,500万円の場合、最大300万円程度を上乗せ補填 | 倒産現場の再調査や新規業者による引継ぎコストをカバーできるため、履行保証タイプを選択する大きな利点となる。 |
| 登録事業者の審査基準 | 直近決算書(3期分)、自己資本比率、完工実績、財務健全性 | 年1回の定期更新審査と抜き打ち経営チェック | 審査基準が厳格なため、そもそも財務の傷んだ倒産寸前の工務店は制度への登録自体が拒否されるケースが多い。 |
住宅完成保証制度の費用相場は、木造2階建て延床面積30〜35坪クラスの標準的な注文住宅の場合、おおむね10万円から25万円前後に収まります。工務店が自社の信頼性アピールとして保証料を全額負担する場合と、施主の希望によるオプションとして施主実費負担になる場合があります。
【実態検証】工務店倒産現場のリアルと「出来高査定」に潜む落とし穴
万が一工務店が倒産した場合、保証制度に加入していれば直ちに工事が再開されるわけではありません。実際のトラブル現場では、数多くの法的手続きと実務上のハードルが存在します。
倒産発生時に最も難航するのが、注文住宅の出来高査定です。出来高査定とは、「現在の現場が契約金額のうち何パーセントまで完成しているか」を第三者の建築士や保証機関が厳密に判定する作業を指します。
現場取材やトラブル相談事例から見えてくる典型的な摩擦要点は以下の通りです。
- 支払いと進捗の乖離:施主側は「着工金+中間金で請負額の60%(1,800万円)を支払い済み」であるのに対し、査定結果は「構造材の搬入が一部未完了で、実質出来高は35%(1,050万円)」と判定されるケース。差額750万円のうち保証限度額を超える部分は回収不能となります。
- 代替履行業者の調整難航:他の工務店が施工途中まで手掛けた現場を引き継ぐことには構造的リスクが伴うため、代替履行業者(引き継ぎ工務店)の選定や現場調査に数カ月を要し、工期が大幅に遅延する事例が散見されます。
- 特注部材の調達ストップ:破綻した工務店にしか手配できなかった特注建具や海外製資材が調達不能となり、設計・仕様の変更を余儀なくされるケース。
保証制度は金銭面と工事再開の強力な支えになりますが、「損害や精神的ストレスをゼロにする魔法の杖」ではありません。被害を最小限に抑えるためには、制度の利用と並行して「工事の進捗以上の代金を先払いしない」という契約管理が不可欠です。
【プロの眼】登録事業者の審査基準から見る「優良工務店」の見極め方
工務店選びの段階において、住宅完成保証制度の登録事業者であるかどうかは、その企業の経営健全性を推し量る強力なリトマス試験紙となります。
保証機関の登録事業者の審査基準には、単なる施工実績だけでなく、直近の決算書(貸借対照表・損益計算書)に基づく債務超過の有無、売上高対経常利益率、流動比率といった厳格な財務査定が含まれています。つまり、完成保証に登録できている工務店は、第三者機関から「短期的な破綻確率が極めて低い」と認定された企業であることを意味します。
一方で、日本国内の全工務店における完成保証制度への登録率は決して高くありません。その理由は主に3点あります。
- 財務内容に懸念があり、保証機関の審査に通過できない。
- 登録審査や年会費の事務手続きコストを敬遠している。
- 「うちは倒産しないから不要」という経営陣の過信。
施主から「完成保証制度を利用したい」と打診した際、明確な理由なく加入を嫌がったり、話題をはぐらかしたりする施工業者は、財務面で重大な懸念を抱えているシグナルと捉えるべきです。
【プロの結論】住宅完成保証制度を利用すべき人・不要な人の条件すべての施主に完成保証が必須というわけではありません。資金計画と依頼先に応じた判断基準を提示します。
▼ 必ず利用すべき人:
- 中小規模の工務店や設計事務所+工務店分離発注で建てる人
- 着工金・中間金など、引き渡し前の「中間支払割合」が高い支払条件で契約する人
- 工期の長期化が見込まれる複雑なフルオーダー住宅を建てる人
▼ 見送る・別の対策を優先してもよい人:
- 倒産リスクが極めて低く、独自の企業グループ内保証が整っている大手ハウスメーカーで建てる人
- 「着工時10%・上棟時10%・完成時80%」のように、引き渡し時一括払いに近い支払いスケジュールを組めている人
【住宅完成保証制度】に関するよくある質問(FAQ)
Q1:大手ハウスメーカーで建築する場合でも、住宅完成保証制度に加入すべきですか?
A1:一般的に大手ハウスメーカー(積水ハウス、大和ハウス等)は独自の完成引受システムや強固な資本基盤を持っているため、本制度への登録・加入はほぼ行われていません。主に中小工務店やビルダーで建てる施主向けのリスクヘッジ手段です。
Q2:保証料は施主と工務店のどちらが負担するものですか?
A2:工務店によって対応が分かれます。「自社の安心・信頼の証」として工務店側が標準サービス(企業負担)として提供している場合と、施主の任意希望によるオプションとして約10万〜20万円の実費を施主が負担する場合があります。見積もり時に確認が必要です。
Q3:建築中に工務店が倒産したら、すでに支払った着工金は全額戻ってきますか?
A3:全額がそのまま戻るわけではありません。保証機関による出来高査定に基づき、実際の進捗に対して過払いとなった分(前払金損害)が保証限度額の範囲内で支払われます。過払い額が限度額(多くは請負額の20〜30%程度)を超えている場合、超過分は自己負担となります。
Q4:すでに契約を結んで着工してしまった後から、住宅完成保証制度に加入できますか?
A4:原則として着工後の途中加入は不可です。工事請負契約の締結前、遅くとも着工前に工務店を通じて保証機関への申請手続きを完了させる必要があります。
住宅の建築中に施工業者が倒産する確率は決して高くありません。しかし、ひとたび発生すれば、数千万円単位の資金的損害と住まいを失うという破滅的な結末をもたらします。
住宅完成保証制度は、万が一の破綻時でもマイホームの完工を諦めずに済む強力な防壁です。工務店と契約を結ぶ際は、保証制度の取り扱い有無を確認するとともに、工事の出来高に応じた適正な支払いスケジュールを設定し、自らの手で大切な住まいと資産を守り抜く体制を整えてください。