自営業やフリーランス、農業などに従事していた夫が亡くなった際、残された妻の生活を支える公的セーフティネットの一つが「寡婦年金(かふねんきん)」です。しかし、公的年金制度の中には「遺族基礎年金」や「死亡一時金」「中高齢寡婦加算」といった似た名称の給付がいくつも存在し、自分がどの対象になるのか、どれを受け取るのが最も有利なのかを正確に把握できている人は決して多くありません。
特に年金制度においては、「自ら申請しないと1円も支給されない」「一度選択を誤ると後から変更できない」という厳格なルールが存在します。本稿では、寡婦年金の受給要件から受給額の計算方法、死亡一時金との損得比較、2026年現在の最新支給ルールまで、年金相談の現場で寄せられるリアルな疑問をもとに詳しく紐解いていきます。
【基本概要】寡婦年金とは?2026年最新の支給ルールと制度の全体像
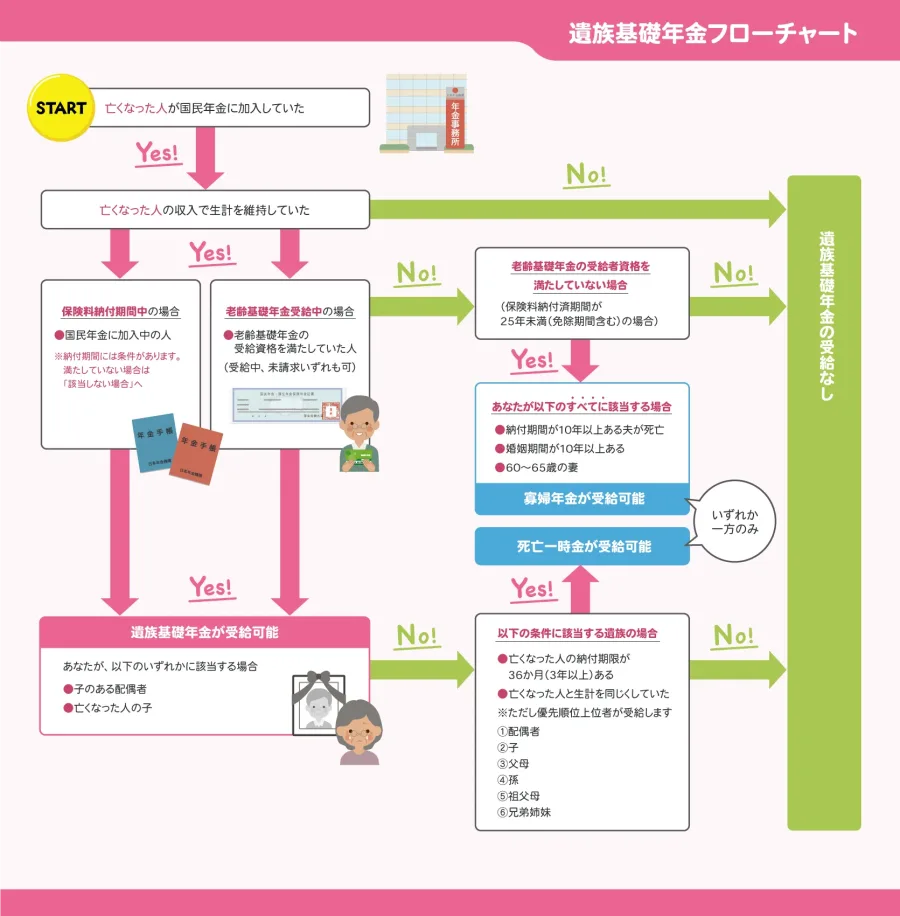
寡婦年金とは、国民年金法第49条に基づき、国民年金の第1号被保険者(自営業者、フリーランス、農林漁業者、無職など)として保険料を納めてきた夫が、老齢基礎年金や障害基礎年金を受け取ることなく亡くなった場合に、生計を同じくしていた妻へ支給される給付です。
自営業者には会社員のような厚生年金(遺族厚生年金)がありません。そのため、長年夫婦で国民年金保険料を納め続けてきたにもかかわらず、夫が年金受給前に亡くなってしまうと、支払った保険料が実質的に掛け捨てになってしまいます。寡婦年金は、こうした「第1号被保険者の保険料掛け捨てを防ぎ、遺された妻の生活を保障する」という目的で設計された、国民年金独自の救済措置です。
2026年現在の公的年金制度改革においても、遺族年金制度の見直し議論が進んでいますが、国民年金第1号被保険者を対象とする寡婦年金の根幹部分は維持されています。ただし、受給できる期間が「妻が60歳から65歳に達するまでの最長5年間」に限定されている点など、非常にピンポイントな制度設計となっているため、正確な適用条件を把握しておく必要があります。
【受給要件と支給額】誰がいくらもらえる?計算式と婚姻期間10年の壁
寡婦年金を受給するためには、亡くなった夫と遺された妻の双方が、法律で定められた厳格な条件をすべて満たしていなければなりません。
寡婦年金の受給要件(亡くなった夫側の条件)夫側に求められる主な要件は以下の通りです。
- 死亡日の前日において、国民年金の第1号被保険者としての保険料納付済期間(免除期間を含む)が通算10年以上(※平成29年7月31日以前の死亡は25年以上)あること。
- 夫が生前に老齢基礎年金または障害基礎年金の支給を受けたことがないこと。
妻側に求められる要件は以下の通りです。
- 夫の死亡当時、その夫と婚姻関係(事実上の婚姻関係である内縁関係を含む)が10年以上継続していたこと。
- 夫の死亡当時、夫によって生計を維持されていたこと(年収850万円未満、または所得655万5,000円未満の生計維持基準を満たすこと)。
- 妻自身の年齢が65歳未満であること。
- 妻自身が繰り上げ請求による老齢基礎年金を受給していないこと。
寡婦年金の年間支給額は、以下の計算式によって算出されます。
【年額計算式】夫の第1号被保険者期間のみに基づいて計算した老齢基礎年金額 × 4分の3(75%)
夫が20歳から60歳までの40年間(480月)、すべて第1号被保険者として満額の保険料を納めていた場合、老齢基礎年金の満額(2026年度基準で約81万6,000円前後)の4分の3が支給されるため、年額およそ61万円程度(月額約5万円)が目安となります。
なお、実際の支給期間は「妻が60歳に達した日の属する月の翌月」から「65歳に達する月」までです。夫が亡くなった時点で妻がすでに60歳を超えていれば死亡日の翌月から支給されますが、妻が65歳になると自身の「老齢基礎年金」の受給権が発生するため、寡婦年金の支給は完全に終了します。
【決定的な違いを比較】死亡一時金・中高齢寡婦加算・遺族基礎年金との違い
遺族年金の手続きにおいて最も相談が多く、トラブルになりやすいのが「他の給付との違いや優先順位」です。特に死亡一時金との二者択一関係や、厚生年金に付随する中高齢寡婦加算との混同には細心の注意を払わなければなりません。
| 項目 | 寡婦年金 | 死亡一時金 | 遺族基礎年金 | 中高齢寡婦加算 |
|---|---|---|---|---|
| 根拠制度 | 国民年金(第1号) | 国民年金(第1号) | 国民年金(全被保険者) | 厚生年金保険 |
| 受給対象者 | 婚姻10年以上の妻(60〜65歳) | 生計を同じくしていた遺族 | 「子のある配偶者」または「子」 | 40〜65歳未満の妻(遺族厚生年金受給者) |
| 支給形態 | 年金(偶数月の定期給付) | 一時金(1回のみ) | 年金(偶数月の定期給付) | 年金(遺族厚生年金に加算) |
| 支給額(目安) | 夫の老齢基礎年金の3/4(年約40〜60万円) | 一律定額(12万〜32万円程度) | 基本額+子の加算額(年100万円以上〜) | 年額約61万円定額 |
| 併給関係・注意点 | 死亡一時金と併給不可(二者択一) | 寡婦年金を受ける場合は受給不可 | 遺族基礎年金を受給中は寡婦年金支給停止 | 厚生年金独自の制度(国民年金とは別枠) |
上記の通り、夫に「高校卒業まで(18歳到達年度末まで)の子」がいる場合は、まず遺族基礎年金が最優先で支給されます。遺族基礎年金を受給している間は寡婦年金を受け取ることはできません。子が独立して遺族基礎年金の受給権が消滅した時点で、妻が60歳〜65歳未満であれば、そこから寡婦年金を申請・受給することが可能です。
【実態検証】年金相談現場で多発する「受給漏れ・選択ミス」のリアル
日本年金機構の年金事務所や街角の年金相談センターにおいて、相談員が日々直面している「制度の落とし穴」を検証すると、一般の被保険者が陥りがちなパターンが浮き彫りになってきます。
1. 「死亡一時金を先に申請してしまい大損した」ケース国民年金の保険料を3年以上納めた人が亡くなると、遺族は「死亡一時金(12万〜32万円)」を請求できます。葬儀費用の支払いや当面の生活費で手元資金が欲しいあまり、市区町村窓口で案内されるがまま死亡一時金を請求してしまうケースが散見されます。
しかし、死亡一時金を受け取ってしまうと、後から寡婦年金を選択することは法律上できません。例えば、夫の年金額に応じた寡婦年金が年50万円あり、60歳から65歳までの5年間受給できれば総額250万円になります。目先の一時金32万円を受け取ったことで、200万円以上の給付を永久に放棄してしまうという悲劇が現場では実際に起きています。
2. 「夫が過去に数か月だけ年金を受け取っていた」見落とし自営業の夫が65歳になり、最初の年金受給日(例えば65歳と2か月)を迎え、1回だけ数万円の老齢基礎年金が口座に振り込まれた直後に急逝した場合、寡婦年金の受給要件である「夫が老齢基礎年金等の支給を受けたことがないこと」に抵触し、妻は寡婦年金を1円も請求できなくなります。この場合は、死亡一時金または自身の年金をベースにした家計設計へ即座に切り替える必要があります。
3. 「妻自身の年金を繰り上げ受給していた」失権リスク夫が亡くなる前に、妻が生活苦などを理由に60歳から自分の老齢基礎年金を「繰り上げ受給」していた場合、妻には生涯にわたり老齢基礎年金の受給権が発生している状態になります。国民年金法上、自身の老齢基礎年金を繰り上げた妻は、寡婦年金を受給する権利を失います。制度を知らずに繰り上げを行い、後から夫を亡くして寡婦年金が全額受け取れなくなったという相談は少なくありません。
【プロの判断基準】寡婦年金と死亡一時金「どちらを選ぶべきか」損得の分岐点
寡婦年金と死亡一時金の選択において、どちらが経済的に合理的であるかは、「夫の保険料納付月数」と「妻が寡婦年金を受け取れる残存期間」によって数学的に導き出せます。
寡婦年金を選ぶべき人(圧倒的に有利なケース)- 夫が20年以上など長期間にわたり第1号保険料を納付していた場合
- 夫死亡時に妻の年齢が50代後半〜60歳代前半で、60歳〜65歳までの受給可能月数が長く残っている場合
仮に寡婦年金を1年間(12か月)だけでも受給できれば、支給額は約40万〜60万円となり、死亡一時金の最高額(32万円)を確実に上回ります。受給期間が2年以上見込めるのであれば、迷わず寡婦年金を選択するのが鉄則です。
死亡一時金を選ぶべき人(寡婦年金を見送るべきケース)- 夫が亡くなった時点で、妻がすでに65歳以上になっている場合(寡婦年金の受給権がないため)
- 夫が亡くなった時点で妻が64歳10か月など、65歳までの期間が数か月しかなく、寡婦年金の総受給見込額が一時金額(最大32万円)を下回る場合
- 妻が近い将来に再婚を予定している場合(再婚すると寡婦年金の受給権は消滅するため)
- 夫婦の婚姻期間が10年未満であり、寡婦年金の要件を満たさない場合
【申請手続きと注意点】請求期限5年の時効と必要書類の手引き
寡婦年金は自動的には振り込まれません。受給権が発生した場合は、速やかに管轄の年金事務所または市区町村の国民年金担当窓口で申請手続きを行う必要があります。
請求期限は「死亡日の翌日から5年」で時効年金の請求権は、法律により「権利が発生した日の翌日から5年」を過ぎると時効によって消滅します。夫が亡くなってから60歳になるまで期間が空く場合でも、死亡の事実が発生した段階で年金事務所へ赴き、受給資格の確認と記録の照合を済ませておくことが極めて重要です。
手続きに必要な主な書類一覧手続きには原則として以下の書類が必要となります(状況に応じて追加書類が発生する場合があります)。
- 年金請求書(国民年金寡婦年金用)
- 亡くなった夫の年金手帳または基礎年金番号通知書
- 請求者(妻)の年金手帳または基礎年金番号通知書
- 戸籍謄本(記載事項証明書):死亡日以降に交付された、婚姻日および夫の死亡が確認できるもの
- 世帯全員の住民票の写し:生計同一関係を証明するもの
- 亡くなった夫の住民票の除票
- 請求者の所得証明書(非課税証明書):生計維持基準(年収850万円未満等)を確認するため
- 受取先となる金融機関の預金通帳(本人名義)
【寡婦年金とは】に関するよくある質問(FAQ)
Q1:事実婚(内縁関係)でも寡婦年金は受け取れますか?
A1:受け取ることができます。戸籍上の婚姻関係がなくても、住民票で同居が確認できること(「未届の妻」等の記載)や、民生委員の証明、生計を一にしていた客観的証拠(共有の家計簿、光熱費の引き落とし口座など)を提出することで、事実婚関係が10年以上継続していたと認められれば受給資格を得られます。
Q2:夫が亡くなった時に妻が55歳だった場合、手続きはどうなりますか?
A2:夫が亡くなった時点で受給権の要件(婚姻10年、夫の納付期間10年など)を満たしていれば、権利自体は確定します。ただし実際の年金支給が始まるのは「妻が60歳に達した月の翌月」からです。時効は死亡日の翌日から5年ですが、60歳到達前であっても受給権発生の確認手続きを年金事務所で行っておくことを推奨します。
Q3:妻が会社員として働いていて年収がある場合、所得制限で支給停止になりますか?
A3:夫の死亡時における生計維持認定の基準(年収850万円未満、または所得655万5,000円未満)をクリアして受給権が発生した後は、妻自身の給与収入によって寡婦年金が減額・支給停止されることはありません。在職老齢年金のような仕組みは国民年金の寡婦年金には適用されないため、働きながら全額を受給できます。
Q4:夫が会社員(厚生年金)だった期間と自営業の期間が両方ある場合はどうなりますか?
A4:寡婦年金の受給額は「夫の第1号被保険者(自営業等)としての納付済期間・免除期間」のみを抽出して計算されます。厚生年金加入期間(第2号被保険者)は寡婦年金の計算対象には含まれません。また、厚生年金期間については「遺族厚生年金」の受給対象になる可能性があるため、年金事務所で双方の試算を行い、どの制度を優先して組み合わせるべきか詳細な確認が必要です。
寡婦年金は、自営業やフリーランスとして真面目に年金保険料を納めてきた夫と、それを支え続けた妻のための大切な公的保障です。しかし、「受給期間が60歳から65歳までの最長5年間」「死亡一時金との二者択一」「繰り上げ受給による失権」など、制度特有の複雑な制約が多数存在します。
万が一の不幸に直面した際は、慌てて窓口で死亡一時金を請求してしまう前に、必ず年金事務所で「寡婦年金の受給資格があるか」「総額でいくら受給できる見込みがあるか」を照会してください。制度の仕組みを正しく把握し、最も生活を支える選択肢を見極めることが、遺された家族の経済的安定を守る確実な一歩となります。